ภาษีที่ดินและสิ่งปลูกสร้าง 2569 มีกี่ประเภท จ่ายเท่าไหร่ พร้อมวิธีคำนวณ
21 Sep 2026
การถือครองอสังหาริมทรัพย์ไม่ว่าจะเป็นบ้าน คอนโดมิเนียม หรือที่ดินเปล่า ล้วนมีหน้าที่สำคัญที่เจ้าของกรรมสิทธิ์ต้องรับผิดชอบ นั่นคือการชำระภาษีที่ดินและสิ่งปลูกสร้างประจำปี ซึ่งเป็นภาษีที่จัดเก็บโดยองค์กรปกครองส่วนท้องถิ่นเพื่อนำไปใช้พัฒนาพื้นที่ การทำความเข้าใจเกี่ยวกับประเภทของภาษี อัตราการจัดเก็บ และวิธีคำนวณที่ถูกต้องตามอัปเดตล่าสุดปี 2569 จะช่วยให้คุณสามารถวางแผนการเงินและบริหารจัดการทรัพย์สินได้อย่างมีประสิทธิภาพ
ภาษีที่ดินและสิ่งปลูกสร้างคืออะไร และใครบ้างที่ต้องเสียภาษี
ภาษีที่ดินและสิ่งปลูกสร้างคือภาษีที่จัดเก็บรายปีจากเจ้าของที่ดินหรือสิ่งปลูกสร้าง โดยผู้ที่มีหน้าที่ต้องเสียภาษีคือบุคคลธรรมดาหรือนิติบุคคลที่มีชื่อเป็นเจ้าของกรรมสิทธิ์ในที่ดินหรือสิ่งปลูกสร้างนั้น ๆ ณ วันที่ 1 มกราคมของปีภาษี รวมถึงผู้ที่ครอบครองหรือทำประโยชน์ในที่ดินของรัฐ ไม่ว่าทรัพย์สินนั้นจะใช้เพื่อการอยู่อาศัย ทำการเกษตร ปล่อยเช่า หรือทิ้งร้างไว้เฉย ๆ ก็ตาม
อัปเดตอัตราภาษีที่ดินและสิ่งปลูกสร้าง 2569 แบ่งเป็นกี่ประเภท
เพื่อให้เกิดความชัดเจนและเป็นธรรม กฎหมายได้แบ่งประเภทการใช้ประโยชน์ของที่ดินและสิ่งปลูกสร้างออกเป็น 4 ประเภทหลัก ซึ่งแต่ละประเภทจะมีอัตราการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างที่แตกต่างกันตามมูลค่าของราคาประเมินทุนทรัพย์
1. ที่ดินเพื่อการเกษตรกรรม
ครอบคลุมพื้นที่ที่ใช้สำหรับการทำนา ทำไร่ เลี้ยงสัตว์ หรือทำการเกษตรอื่น ๆ โดยมีอัตราภาษีที่ต่ำที่สุดเพื่อช่วยเหลือเกษตรกร ซึ่งอัตราการจัดเก็บจะเริ่มต้นที่ร้อยละ 0.01 ไปจนถึงร้อยละ 0.1 ตามมูลค่าของราคาประเมิน
2. ที่ดินเพื่อการอยู่อาศัย
รวมถึงบ้าน คอนโดมิเนียม หรืออพาร์ตเมนต์ที่ใช้เพื่อการพักอาศัย อัตราภาษีที่ดินและสิ่งปลูกสร้างในหมวดนี้จะเริ่มต้นที่ร้อยละ 0.02 และสูงสุดที่ร้อยละ 0.1 โดยจะมีการแบ่งเกณฑ์ย่อยระหว่างบ้านหลังหลักที่มีชื่อในทะเบียนบ้าน และบ้านหลังอื่น ๆ ที่ไม่ได้มีชื่อในทะเบียนบ้าน
3. ที่ดินเพื่อการพาณิชย์ หรือการใช้ประโยชน์อื่น ๆ
หมายถึงที่ดินหรือสิ่งปลูกสร้างที่ใช้เพื่อการประกอบธุรกิจ การค้า โรงงาน หรืออุตสาหกรรม รวมถึงการปล่อยเช่าเพื่อการพาณิชย์ กลุ่มนี้จะถูกจัดเก็บภาษีในอัตราที่สูงกว่าการอยู่อาศัย โดยเริ่มต้นที่ร้อยละ 0.3 ไปจนถึงสูงสุดร้อยละ 1.2 ตามขั้นบันไดของมูลค่าทรัพย์สิน
4. ที่ดินรกร้างว่างเปล่า ไม่ได้ทำประโยชน์
สำหรับที่ดินที่ถูกทิ้งร้างและไม่ได้นำมาทำประโยชน์ใด ๆ จะต้องเสียภาษีที่ดินและสิ่งปลูกสร้างในอัตราที่สูงที่สุด โดยเริ่มต้นที่ร้อยละ 0.3 และหากปล่อยทิ้งร้างติดต่อกันทุก ๆ 3 ปี อัตราภาษีจะเพิ่มขึ้นอีกร้อยละ 0.3 แต่รวมแล้วจะต้องไม่เกินเพดานร้อยละ 3
วิธีคำนวณภาษีที่ดินและสิ่งปลูกสร้างสำหรับคอนโดและที่อยู่อาศัย
การคำนวณภาษีที่ดินและสิ่งปลูกสร้างจะใช้ราคาประเมินทุนทรัพย์ของกรมธนารักษ์เป็นฐานในการคำนวณคูณกับอัตราภาษีตามประเภทการใช้ประโยชน์ โดยสำหรับผู้ที่ถือครองคอนโดมิเนียมและที่อยู่อาศัยจะมีวิธีคิดดังนี้
กรณีบ้านหลังหลักและมีชื่อในทะเบียนบ้าน
หากคุณเป็นเจ้าของกรรมสิทธิ์และมีชื่อในทะเบียนบ้านในวันที่ 1 มกราคมของปีนั้น จะถือว่าเป็นบ้านหลังหลัก ซึ่งกฎหมายให้สิทธิยกเว้นภาษีสำหรับมูลค่าที่ดินและสิ่งปลูกสร้างที่ไม่เกิน 50 ล้านบาท หากมูลค่าเกินกว่านั้น จะนำเฉพาะส่วนที่เกิน 50 ล้านบาทมาคูณกับอัตราภาษีที่เริ่มต้นร้อยละ 0.03
กรณีบ้านหลังที่สองหรือที่อยู่อาศัยเพื่อปล่อยเช่า
สำหรับผู้ที่มีบ้านหรือคอนโดมิเนียมหลังที่สองเป็นต้นไป หรือไม่ได้ย้ายชื่อเข้าทะเบียนบ้าน จะไม่ได้รับสิทธิยกเว้นมูลค่าฐานภาษี โดยจะต้องนำราคาประเมินทั้งหมดมาคำนวณเสียภาษีที่ดินและสิ่งปลูกสร้างตั้งแต่บาทแรก ในอัตราเริ่มต้นที่ร้อยละ 0.02 ไปจนถึงร้อยละ 0.1
เงื่อนไขการยกเว้นและการลดหย่อนภาษีที่ดินและสิ่งปลูกสร้าง
ภาครัฐได้กำหนดมาตรการยกเว้นและลดหย่อนภาษีที่ดินและสิ่งปลูกสร้างเพื่อช่วยบรรเทาภาระให้แก่ประชาชนในหลายกรณี โดยมีเงื่อนไขหลักที่ควรทราบดังต่อไปนี้
การยกเว้นสำหรับบ้านหลังหลักและคอนโดมิเนียม
เจ้าของบ้านหรือคอนโดมิเนียมที่มีชื่อในทะเบียนบ้านจะได้รับการยกเว้นฐานภาษี 50 ล้านบาทแรกสำหรับกรณีที่เป็นเจ้าของทั้งที่ดินและสิ่งปลูกสร้าง แต่หากเป็นเจ้าของเฉพาะสิ่งปลูกสร้างบนที่ดินของผู้อื่น จะได้รับการยกเว้นฐานภาษี 10 ล้านบาทแรก
การยกเว้นสำหรับที่ดินเพื่อการเกษตรกรรม
บุคคลธรรมดาที่ขึ้นทะเบียนเป็นเกษตรกรและใช้ที่ดินเพื่อทำการเกษตร จะได้รับการยกเว้นการจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างสำหรับมูลค่าฐานภาษีไม่เกิน 50 ล้านบาทแรกต่อองค์กรปกครองส่วนท้องถิ่นหนึ่งแห่ง
ทรัพย์สินและที่ดินประเภทใดบ้างที่ได้รับการลดหย่อนภาษี
กฎหมายยังมีการลดหย่อนภาษีสูงสุดถึงร้อยละ 90 สำหรับที่ดินบางประเภท เช่น ที่ดินที่อยู่ระหว่างการพัฒนาโครงการอสังหาริมทรัพย์เพื่อขาย (ลดหย่อนได้ไม่เกิน 3 ปีนับจากวันที่ได้รับอนุญาตจัดสรร) หรือที่ดินที่ถูกรอนสิทธิจากการก่อสร้างสาธารณูปโภคของรัฐ
ขั้นตอนการชำระภาษีที่ดินและสิ่งปลูกสร้างต้องจ่ายเมื่อไหร่และที่ไหน
เมื่อถึงรอบปีภาษี ผู้ถือครองทรัพย์สินจะต้องดำเนินการชำระภาษีที่ดินและสิ่งปลูกสร้างตามกรอบเวลาที่กฎหมายกำหนด เพื่อหลีกเลี่ยงค่าปรับและเงินเพิ่ม
ไทม์ไลน์การประเมินและชำระภาษีประจำปี
โดยปกติแล้ว องค์กรปกครองส่วนท้องถิ่นจะส่งหนังสือแจ้งการประเมินภาษีให้แก่เจ้าของทรัพย์สินภายในเดือนกุมภาพันธ์ของทุกปี และผู้เสียภาษีจะต้องดำเนินการชำระให้แล้วเสร็จภายในเดือนเมษายน อย่างไรก็ตามในบางปีอาจมีการประกาศขยายเวลาชำระภาษีออกไป จึงควรติดตามประกาศจากหน่วยงานท้องถิ่นอย่างใกล้ชิด
ช่องทางการชำระภาษีที่สะดวกรวดเร็ว
สามารถชำระได้ที่สำนักงานเขต ที่ว่าการอำเภอ หรือองค์กรปกครองส่วนท้องถิ่นที่ทรัพย์สินนั้นตั้งอยู่ นอกจากนี้ยังรองรับการชำระผ่านช่องทางออนไลน์ เช่น โมบายแบงก์กิ้ง เคาเตอร์เซอร์วิส และแอปพลิเคชันที่รองรับการจ่ายบิลของหน่วยงานรัฐ ช่วยเพิ่มความสะดวกโดยไม่ต้องเดินทาง
ค่าปรับและบทลงโทษหากจ่ายภาษีที่ดินและสิ่งปลูกสร้างล่าช้า
การเพิกเฉยหรือละเลยการชำระภาษีที่ดินและสิ่งปลูกสร้างตามกำหนดเวลา จะส่งผลให้ต้องรับภาระค่าใช้จ่ายที่เพิ่มขึ้นจากค่าปรับและเงินเพิ่มทางกฎหมาย
กรณีชำระภาษีล่าช้ากว่ากำหนดเวลา
หากเลยกำหนดเวลาแต่ยังไม่ได้รับหนังสือแจ้งเตือน จะต้องเสียเบี้ยปรับร้อยละ 10 ของค่าภาษี แต่หากได้รับหนังสือแจ้งเตือนแล้วมาส่งชำระภายในเวลาที่กำหนดในหนังสือ จะเสียเบี้ยปรับร้อยละ 20 และหากพ้นกำหนดในหนังสือแจ้งเตือน จะต้องเสียเบี้ยปรับสูงสุดถึงร้อยละ 40
บทลงโทษและเงินเพิ่มกรณีจงใจหลีกเลี่ยงการจ่ายภาษี
นอกเหนือจากเบี้ยปรับแล้ว ผู้ที่ชำระภาษีล่าช้ายังต้องเสียเงินเพิ่มอีกร้อยละ 1 ต่อเดือนของยอดภาษีค้างชำระ ยิ่งไปกว่านั้น หากปล่อยให้มีการค้างชำระเป็นเวลานาน องค์กรปกครองส่วนท้องถิ่นมีอำนาจในการระงับการทำธุรกรรมจดทะเบียนสิทธิและนิติกรรมโอนกรรมสิทธิ์ ณ สำนักงานที่ดิน จนกว่าจะดำเนินการชำระภาษีครบถ้วน
แนะนำ 3 คอนโดมิเนียมระดับลักซ์ชัวรีจาก Grand Unity ที่คุ้มค่าต่อการลงทุน
การเลือกลงทุนในอสังหาริมทรัพย์ระดับไฮเอนด์บนทำเลศักยภาพ ไม่เพียงแต่มอบผลตอบแทนที่คุ้มค่าในระยะยาวที่สามารถครอบคลุมค่าใช้จ่ายด้านภาษีได้เท่านั้น แต่ยังเป็นสินทรัพย์ที่ตอบโจทย์ไลฟ์สไตล์การอยู่อาศัยเหนือระดับ แกรนด์ ยูนิตี้ ขอแนะนำ 3 โครงการคอนโดมิเนียมที่โดดเด่นทั้งงานดีไซน์และความเป็นส่วนตัว
อนิล สาทร 12 (ANIL Sathorn 12)
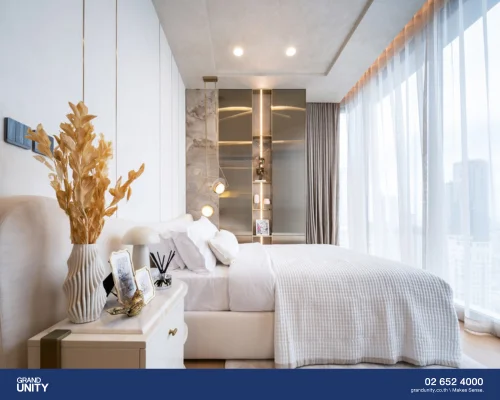
อนิล สาทร 12 (ANIL Sathorn 12) โครงการระดับซูเปอร์ลักซ์ชัวรีใจกลางทำเล Real CBD สาทร ติด BTS เซนต์หลุยส์แบบ 0 เมตร โดดเด่นด้วยดีไซน์อันเป็นเอกลักษณ์สะท้อนความหรูหราระดับมาสเตอร์พีซ เน้นความเป็นส่วนตัว ด้วยจำนวนยูนิตเพียง 222 ยูนิต จัดเต็มด้วยพื้นที่ส่วนกลางลอยฟ้าวิวเมืองพาโนรามา ตอบโจทย์การพักผ่อนและการใช้ชีวิตอันทรงคุณค่าใจกลางเมืองได้อย่างสมบูรณ์แบบ
คาร่า อารีย์-พระราม 6 (KARA Ari-Rama 6)
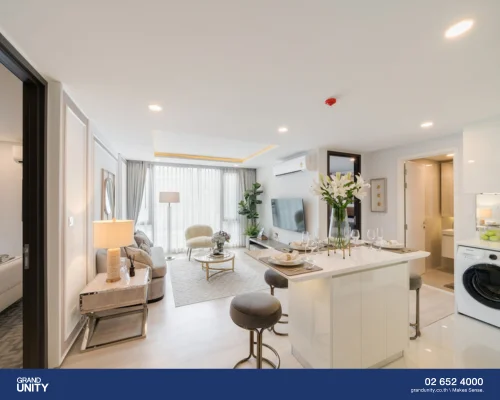
คาร่า อารีย์-พระราม 6 (KARA Ari-Rama 6) โครงการคอนโดมิเนียม Low-Rise ระดับลักซ์ชัวรีที่มอบความสงบและความเป็นส่วนตัวสูงสุดด้วยจำนวนเพียง 28 ยูนิต ตั้งอยู่บนถนนพระราม 6 เชื่อมต่อย่านไลฟ์สไตล์อย่างอารีย์ได้อย่างใกล้ชิด ออกแบบด้วยความพิถีพิถันเพื่อตอบโจทย์ผู้ที่แสวงหาพื้นที่พักผ่อนอันเงียบสงบใจกลางเมืองหลวง พร้อมการดูแลที่ใส่ใจในทุกรายละเอียด
เดอะ ไพรเวท เรสซิเด้นซ์ ราชดำริ (The Private Residence Rajdamri)
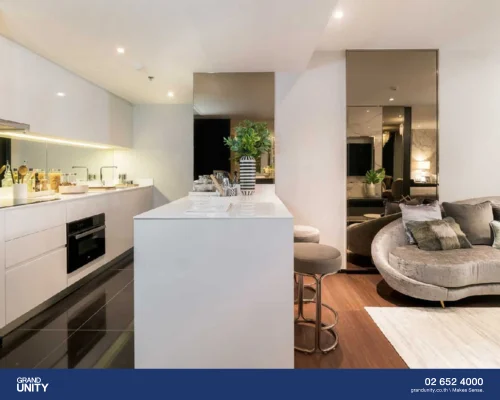
เดอะ ไพรเวท เรสซิเด้นซ์ ราชดำริ (The Private Residence Rajdamri) คอนโดมิเนียมระดับพรีเมียมบนทำเลทองที่มอบสิทธิการถือครองกรรมสิทธิ์แบบ Freehold ซึ่งหาได้ยากในย่านราชดำริ แวดล้อมด้วยสิ่งอำนวยความสะดวกระดับเวิลด์คลาสและพื้นที่สีเขียวขนาดใหญ่อย่างสวนลุมพินี พร้อมพื้นที่ส่วนกลางภายในโครงการที่ออกแบบมาเพื่อส่งเสริมการพักผ่อนและมอบความรู้สึกผ่อนคลายอย่างเป็นส่วนตัวสูงสุด
การทำความเข้าใจเกี่ยวกับภาษีที่ดินและสิ่งปลูกสร้างถือเป็นพื้นฐานสำคัญสำหรับผู้ครอบครองอสังหาริมทรัพย์ เพื่อให้สามารถจัดการภาระภาษีได้อย่างถูกต้องและคุ้มค่า ไม่ว่าจะเป็นการถือครองเพื่ออยู่อาศัยเอง หรือเพื่อการลงทุนระยะยาว การเลือกอสังหาริมทรัพย์ที่มีศักยภาพจากผู้พัฒนาที่เข้าใจความต้องการอย่างแท้จริง จะช่วยให้สินทรัพย์ของคุณเติบโตอย่างมั่นคง
แกรนด์ ยูนิตี้ เราคิดทุกองค์ประกอบ บนทุกเหตุผลของการอยู่อาศัย เพื่อให้คุณ #ใช้ชีวิตบนเหตุผลของคุณ #GrandUnity #MakesSense.
คำถามที่พบบ่อย (FAQ) เกี่ยวกับภาษีที่ดินและสิ่งปลูกสร้าง
หากมีการเปลี่ยนการใช้ประโยชน์ที่ดินระหว่างปี ต้องเสียภาษีอย่างไร
องค์กรปกครองส่วนท้องถิ่นจะพิจารณาการใช้ประโยชน์ที่ดินตามสภาพความเป็นจริง ณ วันที่ 1 มกราคมของปีภาษีนั้น ๆ หากมีการเปลี่ยนแปลงระหว่างปี การคำนวณอัตราภาษีใหม่จะเริ่มบังคับใช้ในปีภาษีถัดไป
คอนโดปล่อยเช่าต้องเสียภาษีที่ดินและสิ่งปลูกสร้างในอัตราใด
คอนโดมิเนียมที่นำไปปล่อยเช่าเพื่อการอยู่อาศัย จะถูกจัดเก็บภาษีที่ดินและสิ่งปลูกสร้างในหมวดที่ดินเพื่อการอยู่อาศัย โดยคำนวณอัตราภาษีเริ่มต้นที่ร้อยละ 0.02 ของราคาประเมิน และไม่ได้รับสิทธิยกเว้นฐานภาษี 50 ล้านบาท
ที่ดินมรดกที่ได้รับมา ต้องเสียภาษีที่ดินและสิ่งปลูกสร้างหรือไม่
ผู้ที่ได้รับมรดกเป็นที่ดินหรือสิ่งปลูกสร้าง และมีชื่อเป็นเจ้าของกรรมสิทธิ์ ณ วันที่ 1 มกราคม จะต้องมีหน้าที่เสียภาษีตามประเภทการใช้ประโยชน์ของทรัพย์สินนั้น ๆ เช่นเดียวกับการซื้อขายอสังหาริมทรัพย์ทั่วไป
สามารถตรวจสอบราคาประเมินที่ดินและสิ่งปลูกสร้างได้จากช่องทางไหน
สามารถตรวจสอบราคาประเมินทุนทรัพย์เพื่อใช้เป็นฐานในการคำนวณภาษีได้ที่เว็บไซต์ของกรมธนารักษ์ หรือสอบถามโดยตรงได้ที่สำนักงานเขต ที่ว่าการอำเภอ และองค์กรปกครองส่วนท้องถิ่นในพื้นที่ที่ทรัพย์สินตั้งอยู่