การกู้ร่วมซื้อคอนโดคืออะไร ใครกู้ร่วมได้บ้าง พร้อมเอกสารที่ต้องเตรียม
10 Aug 2026
การเป็นเจ้าของที่อยู่อาศัยเป็นความฝันของใครหลายคน แต่บางครั้งการยื่นขอสินเชื่อเพียงคนเดียวอาจมีข้อจำกัดเรื่องรายได้หรือวงเงินที่ได้รับอนุมัติไม่เพียงพอ การเลือกกู้ร่วมซื้อคอนโดจึงเข้ามาเป็นทางออกที่ช่วยสานฝันให้เป็นจริงได้ง่ายขึ้น บทความนี้จะพาไปทำความเข้าใจว่าการกู้ร่วมคืออะไร ใครสามารถทำได้บ้าง และมีข้อควรระวังใดที่ต้องรู้ก่อนตัดสินใจเซ็นสัญญา
กู้ร่วมซื้อคอนโดคืออะไร ทำไมถึงเป็นทางเลือกยอดฮิต
การกู้ร่วมซื้อคอนโดคือการที่บุคคลตั้งแต่สองคนขึ้นไปตกลงทำสัญญายื่นขอสินเชื่อเพื่อที่อยู่อาศัยร่วมกันกับทางธนาคาร โดยผู้กู้ทุกคนจะต้องรับผิดชอบภาระหนี้ก้อนนี้ร่วมกัน ซึ่งวิธีนี้จะช่วยให้ธนาคารมองเห็นความสามารถในการผ่อนชำระที่สูงขึ้นจากการนำรายได้ของผู้กู้มารวมกัน จึงกลายเป็นทางเลือกยอดนิยมสำหรับผู้ที่ต้องการเพิ่มวงเงินอนุมัติให้เพียงพอต่อราคาอสังหาริมทรัพย์ที่ต้องการ
ความแตกต่างระหว่างการกู้เดี่ยวและการกู้ร่วม
การกู้เดี่ยวคือการที่ผู้กู้รับผิดชอบภาระหนี้เพียงผู้เดียว ธนาคารจะพิจารณาวงเงินจากรายได้และภาระหนี้สินของบุคคลนั้นเท่านั้น ในขณะที่การกู้ร่วมซื้อคอนโดจะนำรายได้ของผู้กู้ร่วมทุกคนมาคำนวณรวมกัน ทำให้โอกาสในการได้รับอนุมัติวงเงินที่สูงขึ้นมีมากกว่า แต่ในขณะเดียวกันผู้กู้ร่วมทุกคนก็จะมีสถานะเป็นลูกหนี้ร่วมที่ต้องรับผิดชอบภาระหนี้ผูกพันนี้ด้วยกันจนกว่าจะผ่อนชำระหมด
ข้อดีของการกู้ร่วมที่ช่วยให้ได้รับอนุมัติสินเชื่อง่ายขึ้น
- เพิ่มโอกาสในการได้รับอนุมัติสินเชื่อเนื่องจากธนาคารมองเห็นความมั่นคงทางรายได้ที่มากขึ้น
- ได้รับวงเงินกู้ที่สูงขึ้น ทำให้สามารถเลือกซื้อคอนโดในทำเลที่ดีกว่าหรือมีขนาดพื้นที่กว้างขวางขึ้น
- ช่วยแบ่งเบาภาระค่าใช้จ่ายในการผ่อนชำระต่อเดือน ทำให้สภาพคล่องทางการเงินของแต่ละบุคคลไม่ตึงเครียดจนเกินไป
- สามารถนำดอกเบี้ยจากการผ่อนชำระไปใช้สิทธิลดหย่อนภาษีเงินได้บุคคลธรรมดาตามสัดส่วนของผู้กู้ร่วม
ใครสามารถยื่นขอกู้ร่วมซื้อคอนโดได้บ้าง
ธนาคารแต่ละแห่งมีเงื่อนไขและข้อกำหนดเกี่ยวกับบุคคลที่สามารถยื่นขอกู้ร่วมที่แตกต่างกันออกไป แต่โดยส่วนใหญ่จะพิจารณาจากความสัมพันธ์ที่ใกล้ชิดและสามารถตรวจสอบได้
บุคคลในครอบครัวที่มีความสัมพันธ์ทางสายเลือด
กลุ่มที่ได้รับการพิจารณาให้กู้ร่วมซื้อคอนโดได้ง่ายที่สุดคือบุคคลในครอบครัวที่มีความสัมพันธ์ทางสายเลือดโดยตรง เช่น บิดา มารดา บุตร หรือพี่น้องร่วมบิดามารดาเดียวกัน เนื่องจากเป็นความสัมพันธ์ที่ชัดเจนและมีหลักฐานทางราชการรับรอง ทำให้ธนาคารมีความมั่นใจในการปล่อยสินเชื่อ
คู่สมรสที่จดทะเบียนสมรสและไม่ได้จดทะเบียนสมรส
คู่สามีภรรยาที่จดทะเบียนสมรสถูกต้องตามกฎหมายสามารถยื่นขอกู้ร่วมได้ทันทีด้วยทะเบียนสมรส ส่วนคู่สมรสที่ไม่ได้จดทะเบียนสมรสก็สามารถยื่นขอกู้ร่วมได้เช่นกัน โดยธนาคารอาจขอหลักฐานเพิ่มเติมเพื่อยืนยันการใช้ชีวิตคู่ เช่น ทะเบียนบ้านที่อยู่ร่วมกัน ภาพถ่ายงานแต่งงาน หรือเอกสารแสดงการมีบุตรร่วมกัน
คู่รัก LGBTQ+
จากการบังคับใช้กฎหมายสมรสเท่าเทียมในปัจจุบัน คู่รัก LGBTQ+ สามารถจดทะเบียนสมรสได้อย่างถูกต้องตามกฎหมายแล้ว ส่งผลให้การกู้ร่วมซื้อคอนโดมีความสะดวกและได้รับการยอมรับเทียบเท่ากับคู่สมรสทั่วไป โดยสามารถใช้ทะเบียนสมรสเป็นหลักฐานหลักในการยื่นกู้กับทางธนาคารได้ทันที
ส่วนกรณีคู่รัก LGBTQ+ ที่ยังไม่ได้จดทะเบียนสมรสก็ยังคงสามารถยื่นกู้ร่วมได้เช่นเดิม โดยธนาคารจะพิจารณาจากหลักฐานยืนยันการใช้ชีวิตคู่ เช่น การมีบัญชีเงินฝากร่วมกัน การผ่อนชำระทรัพย์สินร่วมกัน หรือเอกสารอื่นๆ ที่แสดงถึงความสัมพันธ์ที่มั่นคงและยาวนาน
เอกสารสำคัญที่ต้องเตรียมเมื่อต้องการกู้ร่วมซื้อคอนโด
การเตรียมเอกสารให้ครบถ้วนและถูกต้องถือเป็นหัวใจสำคัญที่จะช่วยให้กระบวนการพิจารณาสินเชื่อเป็นไปอย่างรวดเร็วและราบรื่น
เอกสารยืนยันตัวตนและหลักฐานแสดงความสัมพันธ์
- สำเนาบัตรประจำตัวประชาชนและสำเนาทะเบียนบ้านของผู้กู้ทุกคน
- สำเนาทะเบียนสมรส (กรณีเป็นคู่สมรสที่จดทะเบียน)
- หลักฐานแสดงความสัมพันธ์ทางสายเลือด เช่น สูติบัตร หรือทะเบียนบ้านที่ระบุชื่อบิดามารดา
- เอกสารยืนยันการใช้ชีวิตคู่ (กรณีคู่รักหรือ LGBTQ+) เช่น บัญชีเงินฝากร่วม หรือรูปถ่าย
เอกสารแสดงรายได้และข้อมูลทางการเงินของผู้กู้ทุกคน
- หนังสือรับรองเงินเดือนหรือสลิปเงินเดือนย้อนหลัง 3-6 เดือน
- รายการเดินบัญชี (Statement) ย้อนหลัง 6 เดือน
- เอกสารแสดงภาระหนี้สินปัจจุบัน เช่น ใบเสร็จผ่อนรถ หรือยอดหนี้บัตรเครดิต
- เอกสารการเสียภาษีเงินได้บุคคลธรรมดา (ถ้ามี) เพื่อเพิ่มความน่าเชื่อถือ
ข้อควรระวังและปัญหาที่อาจพบเจอเมื่อกู้ร่วมซื้อคอนโด
แม้การกู้ร่วมจะมีข้อดีมากมาย แต่ก็มีความเสี่ยงและข้อผูกมัดทางกฎหมายที่ต้องพิจารณาอย่างรอบคอบก่อนตัดสินใจ
ภาระหนี้ผูกพันและความรับผิดชอบร่วมกันในระยะยาว
เมื่อทำสัญญากู้ร่วมซื้อคอนโดแล้ว ผู้กู้ทุกคนจะมีสถานะเป็นลูกหนี้ร่วม ซึ่งหมายความว่าหากฝ่ายใดฝ่ายหนึ่งไม่สามารถผ่อนชำระได้ ภาระหนี้ทั้งหมดจะตกอยู่กับผู้กู้ร่วมที่เหลือทันที ธนาคารมีสิทธิเรียกร้องให้ผู้กู้ที่เหลือรับผิดชอบยอดหนี้ทั้งหมดเพื่อไม่ให้เกิดการผิดนัดชำระ
ปัญหาเมื่อต้องการขายหรือโอนกรรมสิทธิ์ในอนาคต
การทำธุรกรรมใดๆ ที่เกี่ยวกับคอนโดมิเนียม เช่น การขาย การรีไฟแนนซ์ หรือการโอนกรรมสิทธิ์ จะต้องได้รับความยินยอมและลายมือชื่อจากผู้กู้ร่วมทุกคน หากเกิดกรณีที่มีฝ่ายใดฝ่ายหนึ่งไม่ยินยอม อาจทำให้การทำธุรกรรมนั้นสะดุดและกลายเป็นข้อพิพาททางกฎหมายที่ยืดเยื้อได้
วิธีจัดการหากเกิดกรณีผิดใจหรือต้องการถอนชื่อผู้กู้ร่วม
หากต้องการถอนชื่อผู้กู้ร่วมออกเนื่องจากปัญหาความสัมพันธ์หรือความจำเป็นอื่นๆ ผู้กู้ที่ต้องการครอบครองกรรมสิทธิ์ต่อจะต้องยื่นเรื่องกับธนาคารเพื่อประเมินความสามารถในการผ่อนชำระด้วยตนเองเพียงผู้เดียว (รีไฟแนนซ์) หากรายได้ไม่เพียงพอ ธนาคารอาจไม่อนุมัติให้ถอนชื่อ ซึ่งอาจต้องใช้วิธีหาผู้กู้ร่วมคนใหม่มาแทนที่หรือตัดสินใจขายทรัพย์สินเพื่อปิดหนี้
แนะนำคอนโดใกล้รถไฟฟ้าราคาไม่เกิน 3 ล้านบาท จาก Grand Unity
เมื่อมีความพร้อมและเข้าใจเงื่อนไขต่างๆ แล้ว การเลือกโครงการที่ตอบโจทย์ไลฟ์สไตล์คือขั้นตอนต่อไป ขอแนะนำคอนโดมิเนียมใกล้รถไฟฟ้าในราคาไม่เกิน 3 ล้านบาทจาก Grand Unity ที่เหมาะสำหรับการเริ่มต้นใช้ชีวิต
บลู สุขุมวิท 105 (blue Sukhumvit 105)
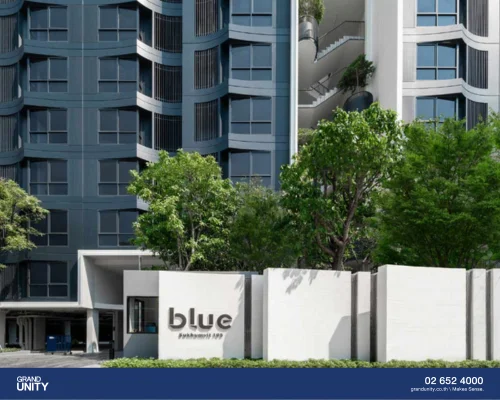
บลู สุขุมวิท 105 (blue Sukhumvit 105) คอนโดมิเนียมสไตล์รีสอร์ตที่ให้ความรู้สึกผ่อนคลายเหมือนได้พักร้อนทุกวัน ตั้งอยู่บนทำเลย่านลาซาล ใกล้รถไฟฟ้าสายสีเหลืองสถานีศรีลาซาลและสายสีเขียวสถานีแบริ่ง ในราคาเริ่มต้น 1.69 ล้านบาท* ตอบโจทย์คนทำงานที่ต้องการที่พักอาศัยบรรยากาศสงบแต่เดินทางเข้าเมืองได้อย่างสะดวกสบาย
บลู สุขุมวิท 89 (blue Sukhumvit 89)
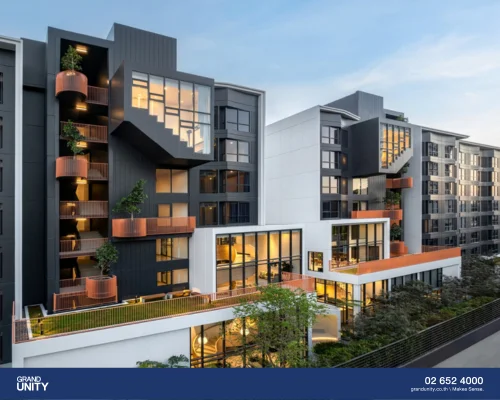
บลู สุขุมวิท 89 (blue Sukhumvit 89) คอนโดทำเลดีใกล้รถไฟฟ้า BTS สถานีอ่อนนุช ในราคาเริ่มต้น 2.69 ล้านบาท แวดล้อมด้วยสิ่งอำนวยความสะดวกครบครัน ทั้งศูนย์การค้าและแหล่งไลฟ์สไตล์ ออกแบบมาเพื่อมอบความสงบและความเป็นส่วนตัวสูงสุด ให้คุณได้พักผ่อนอย่างเต็มที่หลังจากเหนื่อยล้าจากการทำงาน
เดนิม จตุจักร (DENIM Jatujak)
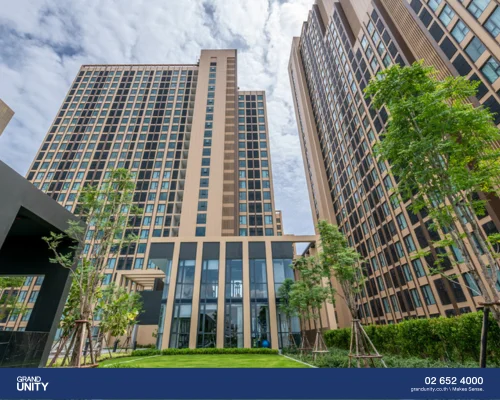
เดนิม จตุจักร (DENIM Jatujak) โครงการพร้อมอยู่บนทำเลศักยภาพใจกลางจตุจักร ในราคาเริ่มต้น 1.99 ล้านบาท* สะดวกสบายด้วยทำเลที่ใกล้ทั้งรถไฟฟ้า BTS สถานีหมอชิต และ MRT สถานีสวนจตุจักร โดดเด่นด้วยพื้นที่ส่วนกลางขนาดใหญ่ที่รองรับทุกกิจกรรมของคนเจนใหม่ เหมาะสำหรับผู้ที่ต้องการชีวิตแอคทีฟใจกลางเมือง
เซียล่า จรัญฯ 13 สเตชั่น (CIELA Charan 13 Station)
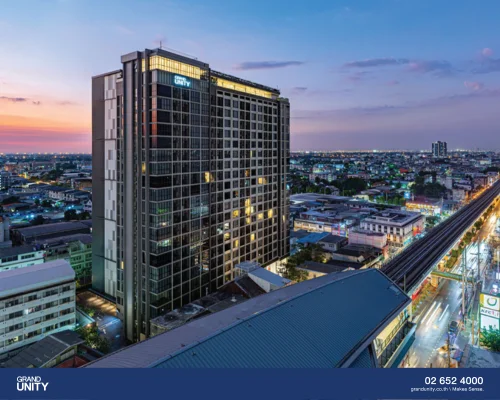
เซียล่า จรัญฯ 13 สเตชั่น (CIELA Charan 13 Station) คอนโดพร้อมอยู่ดีไซน์โดดเด่นในราคาเริ่มต้น 2.69 ล้านบาท* ตั้งอยู่ติดรถไฟฟ้า MRT สถานีจรัญฯ 13 แบบ 0 เมตร ตอบโจทย์ชีวิตคนเมืองด้วยระบบที่จอดรถอัตโนมัติ (Auto Parking) พร้อมพื้นที่ส่วนกลางลอยฟ้าที่ให้คุณชมวิวเมืองได้อย่างเต็มตา เป็นทำเลที่ผสมผสานความคลาสสิกของย่านฝั่งธนฯ เข้ากับความสะดวกสบายยุคใหม่
เซียล่า เจริญนคร (CIELA Charoen Nakhon)
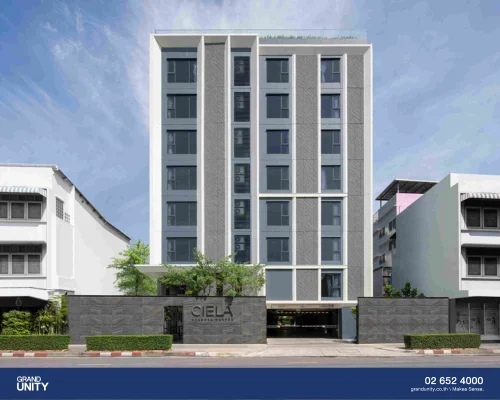
เซียล่า เจริญนคร (CIELA Charoen Nakhon) โครงการคอนโดมิเนียมใกล้ไอคอนสยามและรถไฟฟ้าสายสีทอง ราคาเริ่มต้น 2.69 ล้านบาท* เชื่อมต่อย่านธุรกิจอย่างสาทรและสีลมได้อย่างรวดเร็ว โดดเด่นด้วยการออกแบบที่ให้ความเป็นส่วนตัวสูง แวดล้อมด้วยมนต์เสน่ห์ของย่านเจริญนครที่เต็มไปด้วยร้านอาหารและกลิ่นอายวัฒนธรรมที่น่าหลงใหล
การเตรียมตัวและศึกษาข้อมูลอย่างรอบคอบจะช่วยให้การยื่นกู้ร่วมซื้อคอนโดเป็นเรื่องง่ายและลดความเสี่ยงที่อาจเกิดขึ้นในอนาคต ทำให้คุณและคนที่คุณรักสามารถเป็นเจ้าของพื้นที่แห่งความสุขร่วมกันได้อย่างราบรื่น
แกรนด์ ยูนิตี้ เราคิดทุกองค์ประกอบ บนทุกเหตุผลของการอยู่อาศัย เพื่อให้คุณ #ใช้ชีวิตบนเหตุผลของคุณ #GrandUnity #MakesSense.
คำถามที่พบบ่อย (FAQ) เกี่ยวกับการกู้ร่วมซื้อคอนโด
สามารถกู้ร่วมคอนโดได้สูงสุดกี่คน
โดยปกติธนาคารจะอนุญาตให้มีผู้กู้ร่วมได้สูงสุดไม่เกิน 2-3 คน ขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร โดยทุกคนจะต้องมีความสัมพันธ์ที่ใกล้ชิดหรือเป็นบุคคลในครอบครัวที่สามารถตรวจสอบหลักฐานได้
หากผู้กู้ร่วมคนใดคนหนึ่งติดเครดิตบูโร จะสามารถยื่นกู้ได้หรือไม่
หากมีผู้กู้ร่วมคนใดติดประวัติค้างชำระในเครดิตบูโร ธนาคารมักจะปฏิเสธการอนุมัติสินเชื่อทันที แนะนำให้ผู้ที่มีปัญหาจัดการเคลียร์หนี้สินและรอจนกว่าประวัติจะกลับมาปกติ หรือเปลี่ยนตัวผู้กู้ร่วมใหม่
สิทธิในการลดหย่อนภาษีของการกู้ร่วมจะถูกแบ่งอย่างไร
สิทธิลดหย่อนภาษีจากดอกเบี้ยสินเชื่อบ้านจะถูกหารเฉลี่ยตามจำนวนผู้กู้ร่วมเท่าๆ กัน โดยสามารถนำไปลดหย่อนได้ตามจริงรวมกันสูงสุดไม่เกิน 100,000 บาทต่อปี ตามข้อกำหนดของกรมสรรพากร
หากต้องการเปลี่ยนตัวผู้กู้ร่วมในภายหลังสามารถทำได้ไหม
สามารถทำได้โดยการยื่นเรื่องขอรีไฟแนนซ์กับธนาคารเดิมหรือธนาคารใหม่ ซึ่งธนาคารจะประเมินรายได้และความสามารถในการผ่อนชำระของผู้กู้ใหม่ หากผ่านเกณฑ์ก็สามารถดำเนินการเปลี่ยนชื่อและจดจำนองใหม่ได้